Согласно отчёту World Payments Report 2020 компаний Capgemini и BNP Paribas, в 2019 году в мире было совершено 708,5 миллиарда безналичных транзакций — около 1,94 миллиарда в день.1 По прогнозу авторов отчёта, к 2023 году число безналичных транзакций достигнет 1,1 триллиона в год, или около 3 миллиардов в день. Для сравнения: рекорд суточного числа транзакций в сети Биткоин — 490 459 — был установлен 14 декабря 2017 года. За три года до мая 2021 года среднее число транзакций в день составляло 297 476, а стандартное отклонение — 50 682. Если принять, что Биткоин способен обрабатывать полмиллиона транзакций в день, это составит примерно 0,0167% от всех безналичных транзакций, ожидаемых в 2023 году. Иными словами, чтобы к 2023 году обслуживать все цифровые платежи в мире, Биткоину нужно за ближайшие два года увеличить пропускную способность для ончейн-транзакций — транзакций, записываемых в блокчейн, — примерно в 6 000 раз.
Нынешняя пропускная способность Биткоина достигается при размере блока около одного мегабайта. Наивный и очевидный подход к масштабированию — увеличивать размер блоков, пока пропускной способности сети не хватит для обслуживания всех мировых платежей. Именно на этот подход делали ставку обречённые на провал хардфорки Bitcoin XT, Bitcoin Classic, Bitcoin Unlimited и SegWit2x. Он же стоял за провальным Bcash и его собственным, ещё более провальным BcashSV. Печальную историю всех этих непродуманных попыток стоит изучить каждому желающему понять Биткоин.2 Главный вывод из этих эпизодов: увеличение размера блока — нежизнеспособный способ масштабирования. Даже сравнительно небольшое увеличение заметно повысит нагрузку на полный Биткоин-узел и, вероятно, сократит число полных узлов. А именно их число в конечном счёте остаётся единственной гарантией сохранения децентрализации и неизменности Биткоина.
Неизменность — одно из основных свойств Биткоина, обеспечивающее его ценность, — гарантируется строгими правилами консенсуса. За соблюдением этих правил следят исключительно полные узлы. Именно это делает цензуру невозможной и сохраняет денежную политику, основанную на принципах твёрдых денег. Увеличение размера блока ради масштабирования оказалось крайне непопулярным среди биткоинеров: этот подход подрывает децентрализацию сети и затрудняет запуск узла рядовым пользователем. Встаньте на этот путь и, скорее всего, останетесь с очередным бессмысленным альткоином — одним из многих тысяч. Даже если бы биткоинеры пожертвовали децентрализацией и согласились на гораздо более крупные блоки, это не позволило бы увеличить пропускную способность на те порядки, которые нужны для обработки всех транзакций в мире.
Для обработки всех мировых транзакций Биткоину потребовались бы блоки размером около пяти гигабайт каждый. Это значит, что каждому компьютеру в сети пришлось бы загружать такой объём данных примерно раз в десять минут. Кроме того, на каждом компьютере должно быть достаточно места для хранения всех этих огромных блоков: они накапливались бы со скоростью почти 0,7 терабайта в день, без конца. Это примерно соответствует всей ёмкости жёсткого диска современного персонального компьютера. То есть запуск полного узла на обыкновенном домашнем ПК был бы невозможен. Запускать полный узел могли бы лишь те, кому по карману оборудование значительно более высокого класса. В таком Биткоине полные узлы запускали бы немногие, а значит, над ним нависла бы серьёзная угроза захвата контроля или централизации. Если полных узлов во всём мире всего несколько десятков, их операторам сравнительно легко сговориться и изменить правила консенсуса — как это сделали фиатные узлы в 1914 году.
К счастью, существуют и другие способы увеличить пропускную способность для ончейн-транзакций без увеличения размера блока. Многие недавние предложения по улучшению Биткоина (Bitcoin Improvement Proposals, BIP) обещают более эффективную обработку транзакций. Но даже с учётом всех этих усовершенствований число транзакций, которое можно записать в реестр Биткоина, имеет жёсткие пределы. Какие бы оптимизации ни применялись, для одного платежа необходимо как минимум записать данные выхода транзакции — всё те же тридцать четыре байта на транзакцию. Если принять размер блока в четыре мегабайта, то даже теоретически самое эффективное использование места в блоках даст около семнадцати миллионов транзакций в день. До объёма, необходимого для обработки всех мировых транзакций, по-прежнему очень далеко.
Твёрдые деньги не могут оставаться нишевыми #
Поскольку децентрализация — единственное, что делает Биткоин ценным, увеличивать его пропускную способность за счёт сокращения числа полных узлов нельзя. Значит ли это, что Биткоин обречён никогда не масштабироваться? Что он так и останется нишевой сетью, обрабатывающей несколько миллионов транзакций в день? Может ли он стать денежным аналогом эсперанто — уделом узкого круга энтузиастов, использующих непонятный большинству протокол?
Твёрдые деньги по своей природе — технология, которая распространяется подобно вирусу и завоёвывает всё на своём пути. Их рост невозможно сдержать. История денег раз за разом показывает, как более твёрдые деньги обесценивают более мягкие и в конечном счёте вытесняют их. Твёрдые деньги не могут мирно сосуществовать с более мягкими: такое равновесие неустойчиво. Когда европейцы обнаружили, что жители Западной Африки используют бусы в качестве денег, они воспользовались тем, что в Европе бусы производить дёшево, а в Африке — дорого. Они завозили их в огромных количествах и скупали на них всё ценное в Западной Африке. Бусы не могли оставаться деньгами в Африке, как бы ни относились к этому их владельцы. Каждый, кто продолжал использовать их в качестве денег, полностью лишился покупательной способности: фактически бусы перестали выполнять денежную функцию.
Более твёрдые деньги и люди, действующие в собственных интересах, резко ограничивают ваш выбор денег. Дело не только в том, удастся ли найти желающего принять те деньги, которыми вы обладаете. Куда важнее, что произойдёт с вашими деньгами, если стоимость их производства для окружающих окажется ниже их рыночной стоимости. Более твёрдые деньги лучше сохраняют ценность, потому что их предложение растёт медленнее в относительном выражении.
По мере того как ценность двух видов денег меняется в противоположных направлениях, объём доступной ликвидности в более твёрдых деньгах увеличивается по сравнению с ликвидностью в более мягких. Иными словами, возрастает вероятность того, что человек, с которым вы захотите совершить сделку, будет готов заплатить твёрдыми деньгами или принять их в качестве оплаты. Рост ценности денег повышает их продаваемость — вероятность того, что владелец сможет продать их, когда ему это понадобится.
Продаваемость, как подчёркивал Карл Менгер, — ключевое свойство денег. Твёрдость играет решающую роль в обеспечении продаваемости: благодаря ей относительная ценность ликвидных средств, доступных для обмена, постоянно растёт. Этот процесс естественным образом ускоряется, когда люди это осознают и рационально выбирают самые твёрдые деньги. Со временем всё больше богатства переходит в более твёрдые деньги, и всё больше людей хотят ими пользоваться. Поэтому спрос на них неизбежно растёт. Демонетизация серебра, описанная в «Краткой истории денег», и бесчисленные крахи инфляционных национальных валют — примеры этой неумолимой тенденции.
Вернёмся к сравнению Биткоина со статистикой World Payments Report. Упомянутые выше 708,5 миллиарда транзакций3 не случайно названы именно «безналичными»: в них участвуют посредники, обрабатывающие платёж. Сегодня большинство этих операций совершается в цифровом виде, но с экономической точки зрения одно это не ставит их в один ряд с биткоин-транзакциями. Несмотря на цифровую форму, биткоин-транзакция остаётся наличным платежом: за ним не стоит ничьё долговое обязательство. Биткоин — форма наличных, потому что распоряжаться им может только владелец, причём без согласия или разрешения стороннего посредника. Как цифровые наличные, биткоин скорее сопоставим с физической передачей денег — например, наличным платежом при личной встрече, — с окончательными расчётами или с перемещением золота между клиринговыми либо центральными банками. С безналичными платежами он по существу несопоставим, хотя цифровая форма может создавать впечатление сходства. Главное свойство Биткоина — не цифровая форма, а отсутствие риска контрагента в его транзакциях.
Те, кто ожидает, что Биткоин будет расти, вытесняя безналичные платежи через посредников, не понимают его природу. Если Биткоин продолжит расти, то прежде всего за счёт увеличения сумм проводимых через него наличных платежей или окончательных расчётов. Не за счёт увеличения числа транзакций. Платёжные решения строятся поверх Биткоина, на дополнительных уровнях. Транзакции уже совершаются на всё более крупные суммы, и эта тенденция, вероятно, усилится по мере того, как пользователи будут всё чаще применять технологии второго уровня для небольших платежей. Это потребует компромиссов в безопасности и устойчивости к цензуре.
Предложение места в блоках Биткоина #
За двенадцать лет существования Биткоина хорошо видна тенденция к росту сумм транзакций. Как показывает рисунок 17, число транзакций в день выросло, но их суммы увеличились гораздо сильнее. Сравнение последнего года наблюдений — с мая 2020-го по май 2021-го — с первым годом, за который есть данные, показывает: средняя за год сумма биткоин-транзакции выросла в 150 раз. За последние пять лет, с середины 2016-го до середины 2021-го, суточное число транзакций практически перестало расти и оставалось в диапазоне от 200 000 до 400 000. Их суммы за тот же период увеличились примерно в пятнадцать раз.
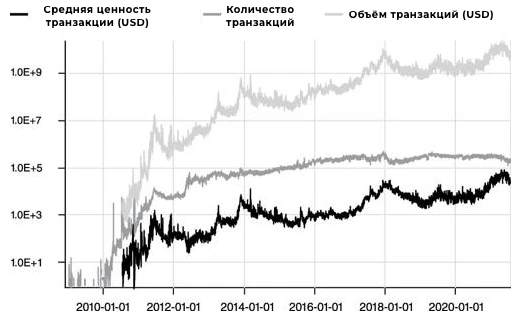
Рисунок 17. Средняя сумма транзакции, число транзакций и объём переводов в сети Биткоин.
Источник: Coinmetrics.io.
По мере роста спроса Биткоин масштабировался за счёт увеличения сумм ончейн-транзакций, а не их числа — причём суммы росли как в биткоинах, так и в долларах США. С дальнейшим ростом спроса эта тенденция должна сохраниться. При фиксированном размере блока число ончейн-транзакций жёстко ограничено. Даже если предположить, что увеличить размер блока можно с помощью форков, не вызывающих разногласий, их примут только при условии, что обычные пользователи по-прежнему смогут запускать собственные узлы. Поэтому любое увеличение блоков, вероятно, будет медленным и постепенным. У роста спроса на владение биткоином такого жёсткого предела нет. Если биткоин и дальше будет выполнять свою основную роль — служить твёрдыми деньгами с полностью предсказуемым предложением, — спрос на него будет расти намного быстрее, чем возможности сети обрабатывать отдельные ончейн-транзакции.
Рынок места в блоках Биткоина наглядно показывает, как действуют рыночные механизмы. Место ограничено, поэтому за него неизбежно идёт торг: поместить свою транзакцию в блок смогут только те, кто ценит место выше остальных. Со временем рост комиссий вытеснил из блокчейна целый ряд разных видов транзакций, и теперь большинство таких операций проводится офчейн — вне блокчейна, через решения второго уровня или внутренние реестры кастодиальных сервисов. Сегодня многие компании, работающие с биткоином, учитывают большинство операций в собственных базах данных. Блокчейн они используют только для окончательных расчётов при поступлении средств на адреса компании или их выводе. Например, сайты азартных игр записывают ставки и выигрыши во внутренних реестрах, а к блокчейну Биткоина обращаются лишь тогда, когда пользователь вносит или выводит биткоины. Так же работают биржи, где трейдеры спекулируют биткоином и цифровыми валютами. На одну ончейн-транзакцию могут приходиться несколько тысяч операций, номинированных в биткоине, которые проводятся и завершаются во внутренних закрытых реестрах. В первые годы Биткоина всё было иначе: криптоказино ежедневно записывали в блокчейн тысячи транзакций. С ростом комиссий такая модель стала нежизнеспособной, и эти сервисы перешли к использованию блокчейна только для окончательных расчётов.
Если спрос на биткоин значительно вырастет, рост комиссий неизбежно сделает невыгодным ещё больший пласт мелких транзакций. Поскольку жёсткого предела спроса нет, совокупная сумма транзакций за день может многократно превысить нынешнюю. Тогда ликвидность биткоина увеличится, позволяя совершать в нём покупки и продажи на более крупные суммы. Это неизбежно вытеснит мелкие транзакции: их инициаторы не смогут платить такие же комиссии, как инициаторы крупных транзакций.
Чтобы понять, какие транзакции останутся в реестре Биткоина, полезно рассмотреть доступные альтернативы. Определив альтернативные издержки отказа от ончейн-расчётов в разных случаях, мы увидим, кто может себе позволить предложить больше всего за место в блоках. Если участникам рынка нужны более высокая безопасность и устойчивая денежная политика, обеспечивающая бо́льшую твёрдость денег, они будут готовы пользоваться Биткоином даже при комиссиях, значительно превышающих стоимость других платёжных решений, которые требуют доверия к третьим сторонам и дают меньшую безопасность. И наоборот: если для конкретной задачи — например, небольшого платежа — повышенная безопасность и твёрдая денежная политика не столь важны, то и альтернативные издержки отказа от Биткоина ниже.
Сегодня различные платёжные сервисы обрабатывают потребительские платежи с комиссией от 0 до 3%. Поскольку в этих случаях преимущества Биткоина менее важны для участников рынка, пользоваться им имело бы смысл, только если бы комиссия составляла центы или, в крайнем случае, несколько долларов. Международные денежные переводы обычно обходятся в десятки долларов — примерно на этом уровне может находиться и предельная приемлемая комиссия за аналогичную биткоин-транзакцию. Если Биткоин начнут широко использовать для таких платежей, комиссии в конечном счёте превысят этот предел, и проводить их ончейн станет невыгодно. Эта обратная связь будет и дальше вытеснять из блокчейна самые разные виды операций, оставляя место только тем транзакциям, которым гарантии Биткоина нужны больше всего. Уже сейчас ончейн-транзакции составляют ничтожную долю всех операций, номинированных в биткоине, если учитывать операции на биржах и в казино, а также всевозможные транзакции второго уровня компаний, занимающихся финансированием в биткоине.
По мере роста комиссий крупные финансовые учреждения, проводящие международные окончательные расчёты, вероятно, окажутся среди тех, кто готов платить больше всего. По своей природе это сегодня операции на самые крупные суммы и с самыми высокими требованиями к безопасности. По окончательности они ближе всего к биткоин-транзакциям. Международные платежи сейчас занимают дни, а то и недели. Биткоин лишь начинает достигать масштаба и ликвидности, необходимых для надёжного и безопасного проведения таких платежей. Но по мере роста он, вероятно, будет привлекать всё больше подобных операций, вытесняя многие другие за пределы блокчейна. Для небольших транзакций, участникам которых место в блоках окажется не по карману, уже появляются решения второго уровня. Эти платёжные протоколы на основе Биткоина обещают сохранить часть его гарантий, избавив пользователей от ончейн-комиссий.
Масштабирование на втором уровне #
Серебряные монеты сосуществовали с золотом, позволяя совершать небольшие платежи, для которых золото было неудобно. Но с появлением финансовых инструментов на основе золота необходимость в таком разделении отпала. Аналогичным образом биткоин-транзакции второго уровня, вероятно, вытеснят операции, которые сейчас совершаются с использованием более мягких денег, особенно по мере распространения биткоина и роста его ликвидности. Биткоин-пуристы могут возразить, что транзакции второго уровня никогда не дадут той же безопасности и уверенности в результате, что ончейн-транзакции. Они правы, но упускают суть. Транзакции второго уровня в Биткоине не конкурируют с транзакциями первого уровня. Они конкурируют с транзакциями второго уровня в менее совершенных денежных системах.
Пуристы будут сетовать, что такие транзакции никогда не станут столь же безопасными, как настоящие биткоин-транзакции. Но рассмотренные выше ограничения пропускной способности ончейн ясно показывают: Биткоин не может масштабироваться до обработки всех потребительских платежей.
Более того, для получения хотя бы одного подтверждения биткоин-транзакции нужно около десяти минут. Для людей, которые рассчитывают оплачивать повседневные покупки гораздо быстрее, это крайне неудобно. Безопасность и уверенность в результате, которые Биткоин даёт после нескольких подтверждений, для небольших покупок попросту избыточны. И никакие пуристы не отменят экономической реальности: люди предпочтут платежи второго уровня в твёрдых деньгах таким же платежам в мягких. Решения второго уровня для других видов денег столкнутся с теми же ограничениями. Главное различие в том, что платёжные решения на основе твёрдых денег, скорее всего, позволят владельцам лучше сохранять ценность в будущем. При выборе между платёжными решениями на основе твёрдых и мягких денег продаваемость во времени предопределяет неизбежную победу более твёрдых денег.
Многие биткоинеры допускают одну и ту же ошибку: оценивая решения второго уровня, сравнивают их с биткоин-транзакциями. Корректнее сравнивать их с технологиями потребительских платежей в фиате. Теоретически Биткоин мог бы уже на следующей неделе обрабатывать все транзакции в мире, если бы на этой неделе центральные банки заменили все свои резервы биткоином. Если бы блокчейн использовался только для крупных расчётов между центральными банками, а те выпускали валюты с полным обеспечением биткоином, все мировые транзакции фактически стали бы биткоин-транзакциями второго уровня. В таком случае и ваши государственные бумажные деньги, и текущий банковский счёт, и кредитная карта, и счёт PayPal превратились бы в платёжные решения второго уровня на основе Биткоина.
Чем больше людей владеет биткоином и нуждается в платёжных решениях, тем сильнее стимул такие решения предлагать. Их будут оптимизировать и приспосабливать к Биткоину в его нынешнем виде. Это может привести к полной переработке большинства платёжных механизмов, которыми мы пользуемся сегодня. Транзакции второго уровня уступают ончейн-транзакциям в безопасности, но непонятно, зачем столь высокий уровень безопасности вообще нужен для повседневных мелких платежей. Клиент, открывший счёт на бирже или в онлайн-казино, уже во многом доверяет этой организации. Разрешить ей учитывать транзакции в собственном реестре после того, как она получила средства клиента, не добавляет никакого риска. Если организация решит сбежать с деньгами клиентов, она сможет это сделать независимо от того, записывались её внутренние операции ончейн или офчейн. Средства действительно переходят под контроль пользователя лишь после вывода со стороннего сервиса.
По мере роста спроса на биткоин решений для масштабирования на втором уровне будет становиться всё больше. Для разных задач появятся варианты с разным уровнем риска и безопасности. Ещё один хороший пример — Opendime. Эти физические USB-ключи защищены от вскрытия, а связанный с ними биткоин-баланс можно проверить очень быстро. Для небольших сумм и сделок между знакомыми людьми, которые доверяют друг другу, это особенно удобный способ рассчитаться при личной встрече без записи транзакции в блокчейн. Для крупных сумм такой подход может быть небезопасен: Opendime не выдаёт сид-фразу для резервного восстановления. Тем не менее технологии, работающие по принципу инструментов на предъявителя, способны обслуживать чрезвычайно большое число мелких транзакций и повышать ликвидность биткоина.
Свою роль в обеспечении дешёвых платежей второго уровня, вероятно, сыграют и решения для хранения с несколькими подписантами. Владельцы могли бы размещать монеты на счетах с мультиподписью. Чтобы переместить эти средства ончейн, требовались бы приватные ключи и владельца, и банка. Банк мог бы создать для владельцев таких счетов платёжную сеть на базе собственных внутренних баз данных, позволяя им передавать друг другу право собственности на средства. Окончательные расчёты по этим операциям проводились бы пакетами, с помощью ончейн-транзакций в конце дня, недели или месяца.
Сеть Lightning #
Пожалуй, самое интересное и многообещающее предложение по масштабированию на втором уровне — сеть Lightning. Это новая, формирующаяся экосистема программ для узлов, которая позволяет построить автоматизированную сеть быстрых и дешёвых платежей на основе каналов с мультиподписью. Узлы Lightning открывают каналы друг с другом, отправляя средства на адрес с мультиподписью посредством ончейн-транзакции. На таком счёте у каждой стороны свой баланс. Стороны могут платить друг другу, подписывая офчейн-транзакции Lightning, которые отражают обновлённые балансы. Когда одна из сторон решает закрыть канал, с его адреса отправляется ончейн-транзакция: средства распределяются между участниками согласно их итоговым балансам, с учётом всех офчейн-обновлений.
При этом пользователям Lightning не обязательно открывать канал с каждым, кому они хотят заплатить. Платёж может пройти через другие узлы и каналы, связав двух участников, у которых нет общего канала. Чем больше каналов и размещённой в них ликвидности, тем больше возможностей найти маршрут платежа между пользователями. Узлы, проводящие чужие платежи, могут взимать комиссию за маршрутизацию — плату за предоставленную ликвидность.
Преимущество такого масштабирования в том, что на открытие и закрытие канала в сумме нужны всего две ончейн-транзакции. Между ними участники могут совершить практически неограниченное число офчейн-транзакций с нулевыми предельными издержками. К тому же момент проведения ончейн-транзакций можно выбирать: открывать и закрывать каналы, когда спрос на ончейн-транзакции невелик. Общедоступные данные мемпула — очереди неподтверждённых транзакций — позволяют понять, растут комиссии из-за конкуренции за место в блоках или, наоборот, снижаются. Люди, которые регулярно платят друг другу, могут рассчитываться внутри своего канала или через другие каналы, не записывая каждую транзакцию в реестр Биткоина. Несмотря на эти преимущества, важно помнить: офчейн-транзакция в Lightning уступает ончейн-транзакции в безопасности. Но главное различие между ними — в ликвидности.
Настоящее ограничение Lightning связано не с безопасностью или числом транзакций, а с объёмом доступной в сети ликвидности. Чем больше участников и средств в платёжных каналах, тем выше вероятность, что пользователь сможет совершить сделку с кем-то ещё в сети. Верно и обратное: недостаток ликвидности может привести к более высоким комиссиям и долгому ожиданию. За предоставлением ликвидности стоит крайне сложное переплетение индивидуальных экономических решений, неразрывно связанных с тем, как люди ценят время, и с неизбежной неопределённостью будущего.
Людвиг фон Мизес объясняет, что именно неопределённость будущего — главный источник спроса на хранение денег.4 Не будь этой неопределённости, люди заранее знали бы все свои доходы и расходы и могли бы спланировать их так, чтобы вообще не держать денежных остатков. Но неопределённость — неотъемлемая часть жизни, поэтому людям приходится хранить деньги для будущих расходов.
Разместить биткоины в канале Lightning — не то же самое, что держать денежный остаток. Средствами в канале можно заплатить только другой его стороне или тем, кто связан с ней через сеть Lightning. У них нет той же ликвидности, что у монет, которые можно сразу потратить в сети Биткоин. Кроме того, открытие каналов требует заметных затрат, включая комиссии, время и координацию действий. Ликвидность средств пользователя в канале ограничена ликвидностью его контрагентов. Поскольку средства в канале могут приносить доход от маршрутизации платежей, точнее рассматривать баланс канала как инвестицию ради комиссионного дохода, а также как опцион: право, но не обязанность мгновенно передать ценность через канал.
На предоставлении ликвидности можно зарабатывать. Поэтому оптимальный для конкретного узла объём ликвидности определяется не личной потребностью его владельца в доступных денежных остатках, а инвестиционным решением, основанным на ожидаемом доходе от маршрутизации. Если бы люди управляли балансами Lightning только исходя из собственной потребности в деньгах, оснований ожидать достаточной ликвидности для проведения чужих платежей не было бы. Но существует рыночный спрос на ликвидность для дешёвых транзакций. Удовлетворять его будут инвестиции в ликвидность ради дохода, а это предполагает специализацию. Иными словами, сама экономическая логика Lightning даёт веские основания ожидать появления специализированных операторов узлов, зарабатывающих на предоставлении ликвидности. Работу банков по обработке платежей тоже можно рассматривать как предоставление ликвидности: в традиционной финансовой системе именно они обеспечивают средства для платежей в нужный момент. Так и рост Lightning зависит от профессионального управления ликвидностью и её предоставления.
Управление ликвидностью каналов ради комиссионного дохода больше похоже на работу специализированной компании, чем на распределение человеком своих расходов между банковскими счетами, кредитными картами и наличными. Маловероятно, что разветвлённая сеть ликвидности и маршрутизации возникнет исключительно благодаря частным лицам, открывающим каналы друг с другом. Прежде всего потому, что возможности каждого будут ограничены ликвидностью его контрагентов по каналам. Открывая больше каналов, пользователь добавляет сети ликвидности, но одновременно несёт дополнительные затраты на открытие и закрытие этих каналов. Напротив, один канал со специализированным узлом, у которого есть разветвлённая сеть каналов с другими узлами, даст пользователю гораздо больше ликвидности и возможностей для платежей. Благодаря таким операторам даже новые пользователи Lightning смогут подключиться к сети и сразу воспользоваться быстрыми и дешёвыми платежами на основе Биткоина.
Возможность зарабатывать на надёжной ликвидности и маршрутизации позволяет предположить: если Lightning продолжит расти, предоставление ликвидности, вероятно, превратится в прибыльный бизнес, требующий высокой квалификации. С точки зрения экономической эффективности сеть была бы гораздо устойчивее, если бы ликвидность стала профессиональной услугой, которую компании оказывают пользователям. В таком случае можно ожидать структуры, где специализированные узлы с большими объёмами ликвидности образуют глобальную сеть, открывая каналы друг с другом, а обычные пользователи держат лишь несколько каналов с этими крупными узлами. Устойчивая сеть узлов, каждый из которых располагает значительной ликвидностью, даст людям доступ к быстрым и дешёвым маршрутам платежей.
Кроме того, если приведённые выше рассуждения о необходимости услуг хранения верны, многие предпочтут не управлять многочисленными каналами самостоятельно. Вместо этого они передадут биткоины на кастодиальное хранение операторам узлов Lightning, которые смогут также проводить ончейн-расчёты.
Компромиссы и риски #
Переход к масштабированию на втором уровне несёт риски не только для отдельных пользователей, но и для сети в целом. Первый и самый очевидный компромисс — снижение устойчивости к цензуре. Биткоин дал нам единственную надёжную технологию передачи ценности без опоры на посредников, но она позволяет проводить лишь несколько сотен тысяч таких транзакций в день. По мере роста спроса на биткоин-транзакции люди прибегают к решениям второго уровня, в которых проведение расчётов зависит от третьих сторон. Эти посредники смогут цензурировать транзакции пользователей и, возможно, конфисковывать их монеты. Выбирая такой способ масштабирования на втором уровне, человек теряет одно из главных преимуществ сети Биткоин.
Второй риск затрагивает всю сеть: под угрозой оказываются её протокол и параметры консенсуса. Если биткоин-транзакции переходят в решения второго уровня, где многие пользователи доверяют посредникам проверять транзакции и обеспечивать соблюдение правил консенсуса, Биткоин отходит от принципа одноранговой системы. В результате возрастает риск сговора между узлами, обрабатывающими транзакции. Вспомните попытку «обновления» SegWit2x и представьте, что тогда собственные полные узлы запускало гораздо меньше пользователей. Если бы проверку соблюдения правил консенсуса они доверили биткоин-компаниям, те могли бы добиться изменения параметров консенсуса Биткоина. При сокращении числа узлов оставшиеся обретают больше влияния, а злоумышленникам или правительствам становится легче подчинить их своим интересам. Сеть Биткоин из нескольких сотен узлов гораздо менее защищена от изменений и атак, чем сеть из десятков тысяч узлов.
Риск утраты устойчивости к цензуре каждый должен оценивать сам, сопоставляя его с удобством и стоимостью других способов платежей и хранения средств. Второй риск возникает не непосредственно из-за обработки транзакций на втором уровне, а из-за сокращения числа узлов до уровня, угрожающего децентрализации Биткоина. Однако согласие узлов по основным параметрам консенсуса — точка Шеллинга — не требует, чтобы каждый пользователь запускал собственный узел с полной проверкой. Достаточно, чтобы работало столько независимых полных узлов, проверяющих соблюдение этих параметров, что ни одна небольшая группа не могла бы изменить их по своему усмотрению.
По мере масштабирования Биткоина задача будет заключаться во внедрении решений второго уровня, которые сводят к минимуму как необходимость доверять посредникам, так и их возможности цензурировать транзакции. Для выживания Биткоина необходимо, чтобы основные параметры консенсуса, особенно экономические, оставались неизменными. Для этого нужно множество независимых узлов, неспособных действовать согласованно. Чем больше узлов, тем менее вероятен сговор между отдельными группами. Выживание Биткоина не требует, чтобы каждый пользователь обязательно мог проверить каждую свою транзакцию ончейн. Если развитие решений второго уровня увеличит доступную биткоину ликвидность, а работа полных узлов станет прибыльным способом оказания банковских услуг, появится финансовый стимул к росту числа независимых узлов. Это ещё сильнее закрепит протокол Биткоина и затруднит его изменение. Рост числа узлов сам по себе усложняет координацию, а стремление к прибыли, вероятно, сделает их операторов более консервативными.
Хорошая новость в том, что Биткоину не нужно обеспечивать все мировые платежи ончейн. У него нет конкурентов в проведении автоматизированных глобальных расчётов, устойчивых к цензуре и не требующих доверия к посредникам. Единственный актив, который приближается к нему в этом отношении, — золото, но перемещать его гораздо дороже, и при перемещении его могут конфисковать. Биткоин должен быть достаточно безопасным и децентрализованным, чтобы противостоять попыткам захватить сеть и установить над ней контроль. Ему также нужен ясный, общепринятый и неизменный консенсус по правилам сети и денежному предложению. А вот записывать в блокчейн вашу покупку кофе ему совершенно ни к чему.
«World Payments Report 2020». Capgemini. Интернет-источник. 3 октября 2021 года. ↩︎
См.: Torpey, Kyle. «The Failure of SegWit2x Shows Bitcoin is Digital Gold, Not Just a Better PayPal». Forbes. 9 ноября 2017 года. Интернет-источник. См. также: Bier, Jonathan. The Blocksize War: The Battle Over Who Controls Bitcoin’s Protocol Rules. Самостоятельное издание, 2021. Печатное издание. Перевод доступен на 21ideas: https://21ideas.org/vojna-za-razmer-bloka/ ↩︎
Примечание редактора: в этом месте английского оригинала указано 708,6 млрд. Число приведено к 708,5 млрд, как во вступлении главы, поскольку автор ссылается на те же данные. ↩︎
von Mises, Ludwig. Human Action: The Scholar’s Edition. Оберн, Алабама: Ludwig von Mises Institute, 1998, с. 250. Печатное издание. ↩︎